Domain baukostenüberwachung.de kaufen?
Wir ziehen mit dem Projekt
baukostenüberwachung.de um.
Sind Sie am Kauf der Domain
baukostenüberwachung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baukostenüberwachung.de kaufen?
Kann man synthetisches und Teilsynthetisches Öl mischen?
Kann man synthetisches und Teilsynthetisches Öl mischen? Ja, grundsätzlich ist es möglich, synthetisches und teilsynthetisches Öl zu mischen, da beide Ölsorten auf Mineralöl basieren. Allerdings kann die Mischung die Leistungsfähigkeit des Öls beeinträchtigen und zu unerwünschten Effekten führen. Es wird daher empfohlen, entweder ausschließlich synthetisches oder teilsynthetisches Öl zu verwenden, um die optimale Leistung und Lebensdauer des Motors zu gewährleisten. Es ist ratsam, sich an die Empfehlungen des Fahrzeugherstellers zu halten und bei Unsicherheiten einen Fachmann zu konsultieren. **
Kann man Vollsynthetisches und Teilsynthetisches Öl mischen?
Kann man Vollsynthetisches und Teilsynthetisches Öl mischen? Es wird generell nicht empfohlen, Vollsynthetisches und Teilsynthetisches Öl zu mischen, da dies die Leistung und Schutzeigenschaften des Öls beeinträchtigen kann. Die unterschiedlichen chemischen Zusammensetzungen der beiden Öle können zu unerwünschten Reaktionen führen und die Schmierfähigkeit des Öls beeinträchtigen. Es ist daher ratsam, sich an die Empfehlungen des Fahrzeugherstellers zu halten und entweder ausschließlich Vollsynthetisches oder Teilsynthetisches Öl zu verwenden. Wenn Sie unsicher sind, konsultieren Sie am besten einen Fachmann oder einen Mechaniker. **
Ähnliche Suchbegriffe für Teilsynthetisches
Top-Angebote
Produkte zum Begriff Teilsynthetisches:
-
Kostenplanung und Kostenmanagement im operativen Bereich, Fachbücher von Dimitrios KarakidisProjektarbeit aus dem Jahr 2008 im Fachbereich BWL - Controlling, Justus-Liebig-Universität Giessen, Veranstaltung: Controlling und industrielles Management, Sprache: Deutsch. Abstract: Ziel der vorliegenden Arbeit ist die Vorstellung und Analyse laufender Instrumente der Kostenplanung und des Kostenmanagements sowie prozessorientierter Ansätze im Hinblick auf die Eignung für den operativen Bereich. Nach der Definition grundlegender Begriffe in Kapitel 1.2 widmet sich Kapitel 2 der operativen Kostenplanung. Nach der Einführung der Grundlagen wird auf die traditionelle Budgetierung und die modernen Budgetierungstrends Better Budgeting und Beyond Budgeting eingegangen. Anschliessend wird die Vorgehensweise der starren und der flexiblen Plankostenrechnung beschrieben und bewertet. Darauf folgt die Erläuterung und Beurteilung der Grenzplankosten- und Deckungsbeitragsrechnung. In Kapitel 3 erfolgt zunächst die Darlegung der Grundlagen des operativen Kostenmanagements. Anschliessend werden die Wertanalyse, die Gemeinkostenwertanalyse, das Zero-Base Budgeting sowie das Kaizen Costing vorgestellt und kritisch gewürdigt. Als prozessorientierte Ansätze der Kostenplanung und des Kostenmanagements werden in Kapitel 4 das Activity Based Costing und das Activity Based Budgeting erörtert und auf ihre operative Eignung untersucht. Kapitel 5 fasst die Ergebnisse zusammen und zieht ein abschliessendes Fazit.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
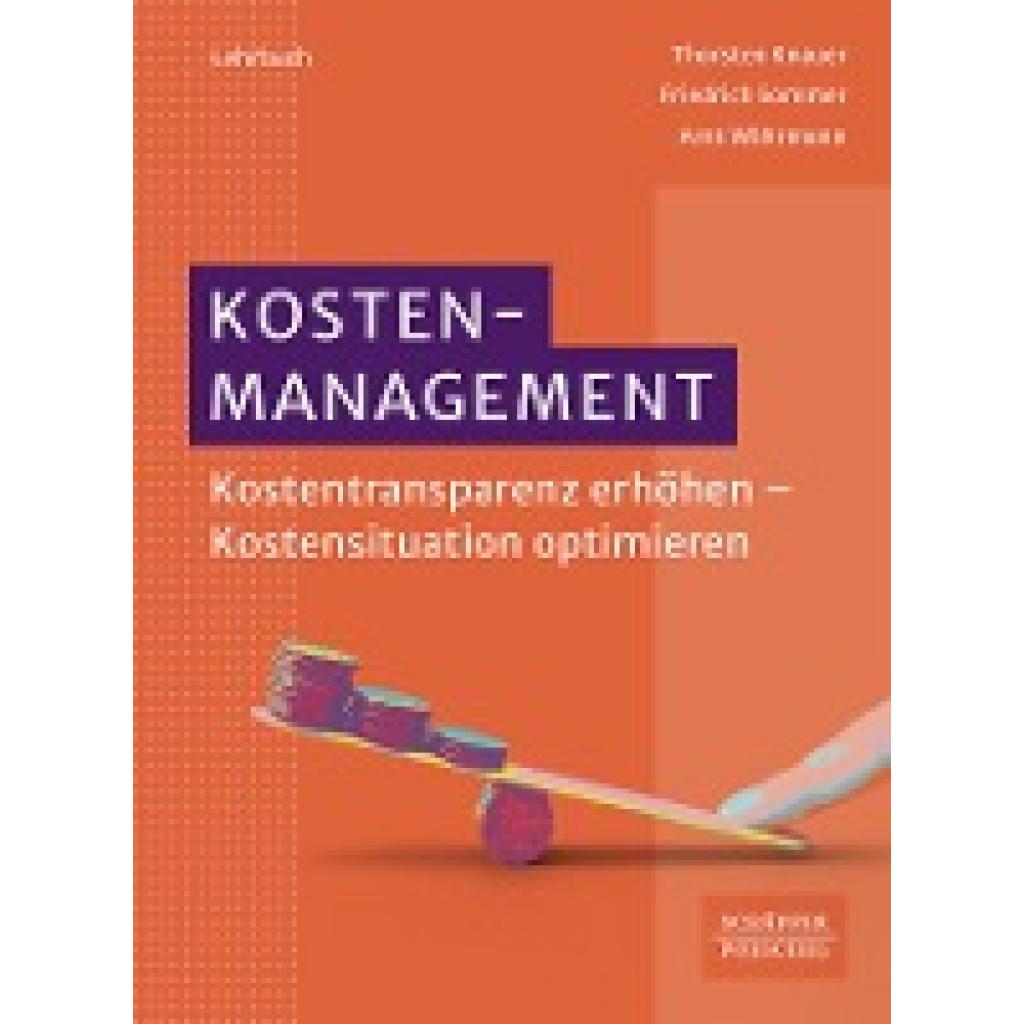
Knauer, Thorsten: KostenmanagementKostenmanagement , Kostentransparenz erhöhen - Kostensituation optimieren , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 1. Auflage 2021, Erscheinungsjahr: 20231116, Produktform: Kartoniert, Beilage: Buch, Autoren: Knauer, Thorsten~Sommer, Friedrich~Wöhrmann, Arnt, Auflage: 23001, Auflage/Ausgabe: 1. Auflage 2021, Seitenzahl/Blattzahl: 336, Keyword: Bachelor; Basiswissen Kostenrechnung Instrumente des Kostenmanagements; Benchmarking; Contolling; Kostenmanagement; Kostenrechnung; Kostensituation; Kostentransparenz; Life Cycle Costing; Partialkostenrechnung; Target Costing; Total Cost Of Ownership, Fachschema: Rechnungswesen~Budget - Budgetierung~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Rechnungswesen~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 17, Gewicht: 553, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenplanung und Kostenkontrolle im Industriebetrieb, Taschenbuch von Werner Friedrich Zinss, Betriebswirtschaftlicher Verlag Gabler,Kostenplanung Und Kostenkontrolle Im Industriebetrieb, Taschenbuch Von Werner Friedrich Zinss, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-12595-2, Seitenanzahl: 9754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenplanung und Kostenkontrolle, Gebundene Ausgabe von Dieter Pentzek, De Gruyter Oldenbourg, 978-3-486-23556-2Kostenplanung Und Kostenkontrolle, Gebundene Ausgabe Von Dieter Pentzek, De Gruyter Oldenbourg, 978-3-486-23556-2, Seitenanzahl: 142119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist teilsynthetisches 2-Takt-Öl schlechter als synthetisches Öl?
Teilsynthetisches 2-Takt-Öl ist im Allgemeinen nicht schlechter als synthetisches Öl, sondern es handelt sich lediglich um eine andere Zusammensetzung. Teilsynthetisches Öl enthält sowohl mineralische als auch synthetische Komponenten, während synthetisches Öl ausschließlich aus synthetischen Bestandteilen besteht. Die Wahl zwischen den beiden hängt von den individuellen Anforderungen und Vorlieben ab. **
-
Sollte man für alte Mopeds mit dem Baujahr 1966 ein mineralisch-teilsynthetisches oder vollsynthetisches Öl verwenden?
Es wird empfohlen, für alte Mopeds mit dem Baujahr 1966 mineralisch-teilsynthetisches Öl zu verwenden. Vollsynthetisches Öl kann für diese älteren Motoren zu dünnflüssig sein und möglicherweise nicht ausreichend Schmierung bieten. Es ist ratsam, sich an die Empfehlungen des Herstellers oder an Fachleute zu wenden, um das richtige Öl für das spezifische Modell und Baujahr zu bestimmen. **
-
Was sind die typischen Bestandteile einer Kostenaufstellung und wie können sie zur besseren Kostenkontrolle genutzt werden?
Die typischen Bestandteile einer Kostenaufstellung sind Materialkosten, Personalkosten, Betriebskosten und sonstige Kosten. Sie können zur besseren Kostenkontrolle genutzt werden, indem regelmäßig Budgets mit tatsächlichen Ausgaben verglichen werden, Abweichungen analysiert und Maßnahmen zur Kosteneinsparung ergriffen werden. Eine detaillierte Kostenaufstellung ermöglicht es, Kostenstrukturen transparent zu machen und effizientere Entscheidungen zu treffen. **
-
Wie kann man bei der Kostenplanung sicherstellen, dass alle Ausgaben angemessen berücksichtigt werden? Welche Methoden und Instrumente sind hilfreich, um eine effektive Kostenkontrolle zu gewährleisten?
Um sicherzustellen, dass alle Ausgaben angemessen berücksichtigt werden, ist es wichtig, eine detaillierte Aufstellung aller potenziellen Kosten zu erstellen und regelmäßig zu überprüfen. Methoden wie das Kosten-Nutzen-Analyse, Break-Even-Analyse und die ABC-Analyse können dabei helfen, die Kosten effektiv zu kontrollieren und zu optimieren. Instrumente wie Budgetierung, Kostenverfolgungssysteme und Kostenmanagement-Software können ebenfalls eingesetzt werden, um eine effektive Kostenkontrolle zu gewährleisten. **

Ist eine Kostenschätzung verbindlich?
Ist eine Kostenschätzung verbindlich? Eine Kostenschätzung ist in der Regel nicht verbindlich, da sie auf Annahmen und Schätzungen basiert und sich die tatsächlichen Kosten während des Projekts ändern können. Es handelt sich lediglich um eine grobe Schätzung, die als Richtlinie dient. Es ist wichtig, regelmäßige Updates und Überprüfungen der Kosten durchzuführen, um sicherzustellen, dass das Budget eingehalten wird. Letztendlich sind verbindliche Kostenvereinbarungen in einem detaillierten Vertrag festgelegt, der alle Parteien bindet. **
Wie kann man effektiv die Kosten in einem Unternehmen kontrollieren und reduzieren? Welche Strategien können zur Kostenkontrolle und Kosteneffizienz in privaten Haushalten angewendet werden?
Um die Kosten in einem Unternehmen effektiv zu kontrollieren und zu reduzieren, können Maßnahmen wie regelmäßige Budgetüberwachung, Identifizierung von Einsparungspotenzialen und Verhandlungen mit Lieferanten umgesetzt werden. In privaten Haushalten können Strategien wie die Erstellung eines Haushaltsbudgets, die Reduzierung von unnötigen Ausgaben und die Nutzung von Vergleichsportalen zur Senkung von Fixkosten angewendet werden. Des Weiteren ist es wichtig, regelmäßig die Ausgaben zu überprüfen, Sparziele zu setzen und bewusstere Kaufentscheidungen zu treffen, um langfristig Kosten zu kontrollieren und effizient zu handeln. **
Top-Angebote
Produkte zum Begriff Teilsynthetisches:
-
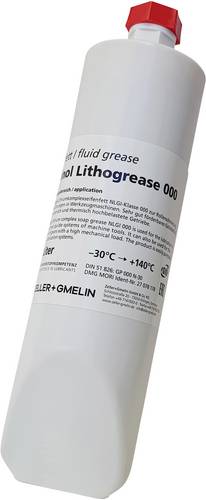
Divinol Lithogrease 000 Lithogrease 000 teilsynthetisches Getriebefließfett 1lDivinol Lithogrease 000 wird zur Rollenschmierung von Linearführungen an Werkzeugmaschinen eingesetzt. Es ist ebenfalls zur Schmierung von mechanisch hochbelasteten Getrieben geeignet. Das Produkt ist in Zentralschmieranlagen gut förderbar. Durch seine niedere Konsistenz besitzt Divinol Lithogrease 000 ein deutlich besseres Nachfließverhalten als ein vergleichbares Fett der NLGI-Klasse 00.28,46 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kostenplanung und Kostenmanagement im operativen Bereich, Fachbücher von Dimitrios KarakidisProjektarbeit aus dem Jahr 2008 im Fachbereich BWL - Controlling, Justus-Liebig-Universität Giessen, Veranstaltung: Controlling und industrielles Management, Sprache: Deutsch. Abstract: Ziel der vorliegenden Arbeit ist die Vorstellung und Analyse laufender Instrumente der Kostenplanung und des Kostenmanagements sowie prozessorientierter Ansätze im Hinblick auf die Eignung für den operativen Bereich. Nach der Definition grundlegender Begriffe in Kapitel 1.2 widmet sich Kapitel 2 der operativen Kostenplanung. Nach der Einführung der Grundlagen wird auf die traditionelle Budgetierung und die modernen Budgetierungstrends Better Budgeting und Beyond Budgeting eingegangen. Anschliessend wird die Vorgehensweise der starren und der flexiblen Plankostenrechnung beschrieben und bewertet. Darauf folgt die Erläuterung und Beurteilung der Grenzplankosten- und Deckungsbeitragsrechnung. In Kapitel 3 erfolgt zunächst die Darlegung der Grundlagen des operativen Kostenmanagements. Anschliessend werden die Wertanalyse, die Gemeinkostenwertanalyse, das Zero-Base Budgeting sowie das Kaizen Costing vorgestellt und kritisch gewürdigt. Als prozessorientierte Ansätze der Kostenplanung und des Kostenmanagements werden in Kapitel 4 das Activity Based Costing und das Activity Based Budgeting erörtert und auf ihre operative Eignung untersucht. Kapitel 5 fasst die Ergebnisse zusammen und zieht ein abschliessendes Fazit.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knauer, Thorsten: KostenmanagementKostenmanagement , Kostentransparenz erhöhen - Kostensituation optimieren , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 1. Auflage 2021, Erscheinungsjahr: 20231116, Produktform: Kartoniert, Beilage: Buch, Autoren: Knauer, Thorsten~Sommer, Friedrich~Wöhrmann, Arnt, Auflage: 23001, Auflage/Ausgabe: 1. Auflage 2021, Seitenzahl/Blattzahl: 336, Keyword: Bachelor; Basiswissen Kostenrechnung Instrumente des Kostenmanagements; Benchmarking; Contolling; Kostenmanagement; Kostenrechnung; Kostensituation; Kostentransparenz; Life Cycle Costing; Partialkostenrechnung; Target Costing; Total Cost Of Ownership, Fachschema: Rechnungswesen~Budget - Budgetierung~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Rechnungswesen~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 17, Gewicht: 553, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man synthetisches und Teilsynthetisches Öl mischen?
Kann man synthetisches und Teilsynthetisches Öl mischen? Ja, grundsätzlich ist es möglich, synthetisches und teilsynthetisches Öl zu mischen, da beide Ölsorten auf Mineralöl basieren. Allerdings kann die Mischung die Leistungsfähigkeit des Öls beeinträchtigen und zu unerwünschten Effekten führen. Es wird daher empfohlen, entweder ausschließlich synthetisches oder teilsynthetisches Öl zu verwenden, um die optimale Leistung und Lebensdauer des Motors zu gewährleisten. Es ist ratsam, sich an die Empfehlungen des Fahrzeugherstellers zu halten und bei Unsicherheiten einen Fachmann zu konsultieren. **
-
Kann man Vollsynthetisches und Teilsynthetisches Öl mischen?
Kann man Vollsynthetisches und Teilsynthetisches Öl mischen? Es wird generell nicht empfohlen, Vollsynthetisches und Teilsynthetisches Öl zu mischen, da dies die Leistung und Schutzeigenschaften des Öls beeinträchtigen kann. Die unterschiedlichen chemischen Zusammensetzungen der beiden Öle können zu unerwünschten Reaktionen führen und die Schmierfähigkeit des Öls beeinträchtigen. Es ist daher ratsam, sich an die Empfehlungen des Fahrzeugherstellers zu halten und entweder ausschließlich Vollsynthetisches oder Teilsynthetisches Öl zu verwenden. Wenn Sie unsicher sind, konsultieren Sie am besten einen Fachmann oder einen Mechaniker. **
-
Ist teilsynthetisches 2-Takt-Öl schlechter als synthetisches Öl?
Teilsynthetisches 2-Takt-Öl ist im Allgemeinen nicht schlechter als synthetisches Öl, sondern es handelt sich lediglich um eine andere Zusammensetzung. Teilsynthetisches Öl enthält sowohl mineralische als auch synthetische Komponenten, während synthetisches Öl ausschließlich aus synthetischen Bestandteilen besteht. Die Wahl zwischen den beiden hängt von den individuellen Anforderungen und Vorlieben ab. **
-
Sollte man für alte Mopeds mit dem Baujahr 1966 ein mineralisch-teilsynthetisches oder vollsynthetisches Öl verwenden?
Es wird empfohlen, für alte Mopeds mit dem Baujahr 1966 mineralisch-teilsynthetisches Öl zu verwenden. Vollsynthetisches Öl kann für diese älteren Motoren zu dünnflüssig sein und möglicherweise nicht ausreichend Schmierung bieten. Es ist ratsam, sich an die Empfehlungen des Herstellers oder an Fachleute zu wenden, um das richtige Öl für das spezifische Modell und Baujahr zu bestimmen. **
Ähnliche Suchbegriffe für Teilsynthetisches
-
Kostenplanung und Kostenkontrolle im Industriebetrieb, Taschenbuch von Werner Friedrich Zinss, Betriebswirtschaftlicher Verlag Gabler,Kostenplanung Und Kostenkontrolle Im Industriebetrieb, Taschenbuch Von Werner Friedrich Zinss, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-12595-2, Seitenanzahl: 9754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenplanung und Kostenkontrolle, Gebundene Ausgabe von Dieter Pentzek, De Gruyter Oldenbourg, 978-3-486-23556-2Kostenplanung Und Kostenkontrolle, Gebundene Ausgabe Von Dieter Pentzek, De Gruyter Oldenbourg, 978-3-486-23556-2, Seitenanzahl: 142119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenplanung und Kostenmanagement im operativen Bereich, Taschenbuch von Dimitrios Karakidis, GRIN, 978-3-640-21479-2Kostenplanung Und Kostenmanagement Im Operativen Bereich, Taschenbuch Von Dimitrios Karakidis, Grin, 978-3-640-21479-2, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Break-Even-Analyse und ihre Anwendung in Kostenplanung und Kostenkontrolle, Taschenbuch von Daniel Kramer, GRIN, 978-3-638-84854-1Die Break-even-analyse Und Ihre Anwendung In Kostenplanung Und Kostenkontrolle, Taschenbuch Von Daniel Kramer, Grin, 978-3-638-84854-1, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Bestandteile einer Kostenaufstellung und wie können sie zur besseren Kostenkontrolle genutzt werden?
Die typischen Bestandteile einer Kostenaufstellung sind Materialkosten, Personalkosten, Betriebskosten und sonstige Kosten. Sie können zur besseren Kostenkontrolle genutzt werden, indem regelmäßig Budgets mit tatsächlichen Ausgaben verglichen werden, Abweichungen analysiert und Maßnahmen zur Kosteneinsparung ergriffen werden. Eine detaillierte Kostenaufstellung ermöglicht es, Kostenstrukturen transparent zu machen und effizientere Entscheidungen zu treffen. **
-
Wie kann man bei der Kostenplanung sicherstellen, dass alle Ausgaben angemessen berücksichtigt werden? Welche Methoden und Instrumente sind hilfreich, um eine effektive Kostenkontrolle zu gewährleisten?
Um sicherzustellen, dass alle Ausgaben angemessen berücksichtigt werden, ist es wichtig, eine detaillierte Aufstellung aller potenziellen Kosten zu erstellen und regelmäßig zu überprüfen. Methoden wie das Kosten-Nutzen-Analyse, Break-Even-Analyse und die ABC-Analyse können dabei helfen, die Kosten effektiv zu kontrollieren und zu optimieren. Instrumente wie Budgetierung, Kostenverfolgungssysteme und Kostenmanagement-Software können ebenfalls eingesetzt werden, um eine effektive Kostenkontrolle zu gewährleisten. **
-
Ist eine Kostenschätzung verbindlich?
Ist eine Kostenschätzung verbindlich? Eine Kostenschätzung ist in der Regel nicht verbindlich, da sie auf Annahmen und Schätzungen basiert und sich die tatsächlichen Kosten während des Projekts ändern können. Es handelt sich lediglich um eine grobe Schätzung, die als Richtlinie dient. Es ist wichtig, regelmäßige Updates und Überprüfungen der Kosten durchzuführen, um sicherzustellen, dass das Budget eingehalten wird. Letztendlich sind verbindliche Kostenvereinbarungen in einem detaillierten Vertrag festgelegt, der alle Parteien bindet. **
-
Wie kann man effektiv die Kosten in einem Unternehmen kontrollieren und reduzieren? Welche Strategien können zur Kostenkontrolle und Kosteneffizienz in privaten Haushalten angewendet werden?
Um die Kosten in einem Unternehmen effektiv zu kontrollieren und zu reduzieren, können Maßnahmen wie regelmäßige Budgetüberwachung, Identifizierung von Einsparungspotenzialen und Verhandlungen mit Lieferanten umgesetzt werden. In privaten Haushalten können Strategien wie die Erstellung eines Haushaltsbudgets, die Reduzierung von unnötigen Ausgaben und die Nutzung von Vergleichsportalen zur Senkung von Fixkosten angewendet werden. Des Weiteren ist es wichtig, regelmäßig die Ausgaben zu überprüfen, Sparziele zu setzen und bewusstere Kaufentscheidungen zu treffen, um langfristig Kosten zu kontrollieren und effizient zu handeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.